
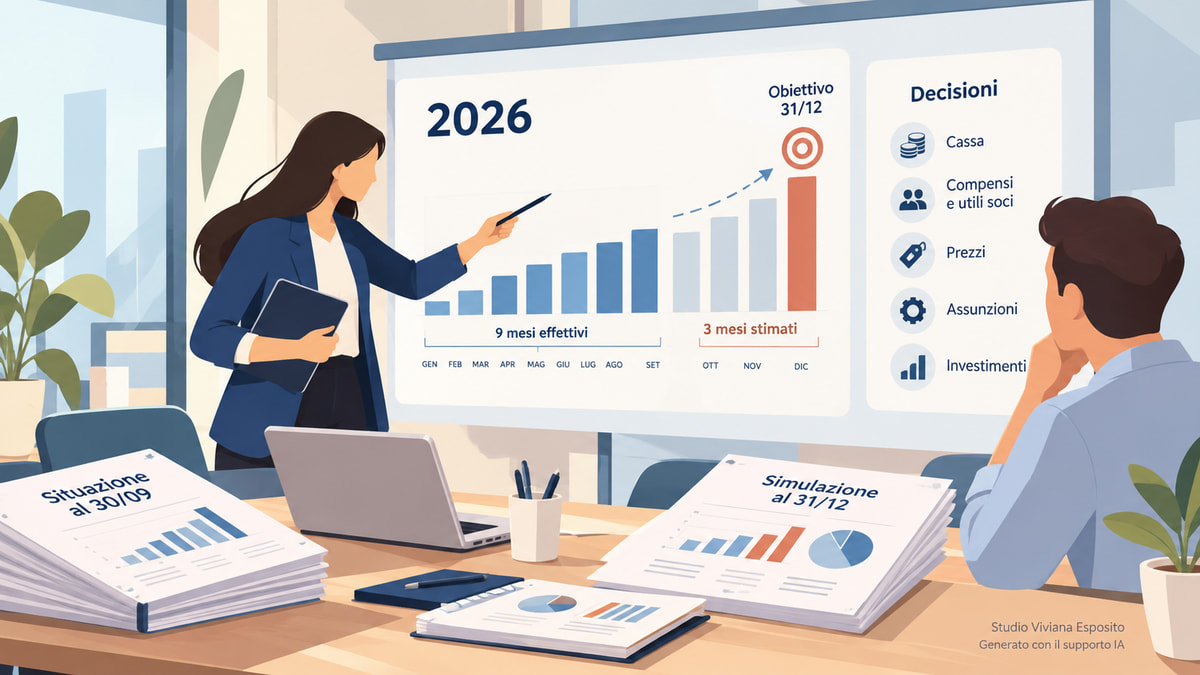
Per molte imprese il risultato dell’anno arriva in primavera, insieme al bilancio. È un documento preciso, ma arriva quando l’esercizio è chiuso da mesi e non resta più nulla da decidere. Eppure come chiuderai il 2026 si può prevedere già adesso, con un’approssimazione più che sufficiente per prendere decisioni più consapevoli. Lo strumento è la simulazione di chiusura: farla a ottobre cambia il modo in cui si arriva al 31 dicembre.
Il bilancio racconta l’anno quando ormai non si può più cambiare
Il bilancio è un consuntivo: certifica ciò che è accaduto. È indispensabile, ma per chi dirige un’impresa ha un limite evidente: arriva tardi. Quando lo si legge, le scelte che avrebbero potuto incidere sul risultato non sono più disponibili. Più spesso non sono mai state considerate, perché mancavano i numeri per farlo.
Nel frattempo l’anno si chiude comunque. Si decide se investire, quanto prelevare, come impostare prezzi e organico per l’anno successivo. Decisioni prese sulla percezione dell’andamento, non sul risultato atteso. La simulazione serve a colmare questa distanza.
1. Dalla fotografia al 30/09 alla proiezione al 31/12
La situazione infrannuale al 30 settembre è il punto di partenza fondamentale. È una fotografia: dice dove si trova l’azienda dopo nove mesi. La simulazione fa il passo successivo e porta quella fotografia fino al 31 dicembre.
| Situazione al 30/09 | Simulazione al 31/12 | |
|---|---|---|
| Cosa misura | 9 mesi trascorsi | l’intero esercizio: 9 mesi effettivi + 3 stimati |
| Natura | consuntivo infrannuale | preconsuntivo |
| Domanda a cui risponde | dove sono adesso? | come prevedo di chiudere l’anno? |
| A cosa serve | verificare l’andamento | decidere se e cosa fare entro il 31/12 |
La differenza non è solo di calendario. Una situazione infrannuale, anche se ben costruita, non contiene tutto ciò che conterrà il bilancio: gli ammortamenti dell’intero esercizio, le rimanenze finali, i ratei e i risconti, le fatture da ricevere e da emettere, le imposte di competenza. La simulazione stima queste componenti e restituisce un risultato confrontabile con quello che il bilancio mostrerà in primavera.
Per questo si chiama anche preconsuntivo: simula una vera e propria chiusura, con l’obiettivo di avvicinare il risultato dell’esercizio all’obiettivo programmato.
2. Cosa dice la simulazione
La nostra simulazione al 31/12/2026 ci dà molte informazioni, ma sicuramente ci può fornire almeno queste 3 indicazioni:
- Il risultato dell’esercizio: l’utile o la perdita attesi, e quanto si discostano da ciò che si aveva in mente o dal budget, se esiste.
- Il carico fiscale: quanto incideranno le imposte sul risultato e in quali scadenze andranno versate.
- La disponibilità in cassa: quanta liquidità resterà a fine anno e quanta ne servirà nei primi mesi del 2027, quando le scadenze si concentrano.
Il valore sta nella lettura combinata. Un utile elevato con poca liquidità è un’informazione diversa da un utile elevato con la cassa disponibile, e porta a scelte diverse.
3. «Non sapevo che si potesse sapere prima»
Chi vede per la prima volta una simulazione di chiusura raramente si stupisce del numero finale. Spesso il risultato è vicino a quello che si aspettava. A sorprendere è un’altra cosa: che si potesse conoscere prima. Con la conseguenza che si può prevenire alcune situazioni, e non gestirle solo correggendo il valore del magazzino a bilancio.
Per molti imprenditori la chiusura del bilancio annuale è un evento che si subisce. L’idea di vedere il conto dell’anno già a ottobre, con tre mesi ancora a disposizione, cambia la prospettiva: l’anno non è più qualcosa da attendere, ma qualcosa da portare a termine.
È il passaggio da «vediamo come va» a «adesso so cosa devo fare entro fine anno».
4. Da «vediamo come va» a «so cosa fare»
Con la simulazione davanti, le decisioni di fine anno smettono di essere separate e diventano parte di un unico ragionamento. Alcuni esempi:
- Cassa per gennaio: quanto accantonare per affrontare le scadenze di inizio anno senza tensioni.
- Compensi e utili dei soci: quanto è sostenibile prelevare, e in quale forma, senza indebolire l’impresa.
- Prezzi: se il margine regge un costo in più nel 2027, o se i listini vanno rivisti.
- Assunzioni: quando inserire una nuova risorsa e quali condizioni offrire.
- Investimenti: se conviene anticiparli entro il 31 dicembre o rinviarli all’anno nuovo.
Sono tutte decisioni di programmazione: riguardano come chiudere l’esercizio in corso e come impostare quello successivo. Il punto non è il singolo intervento, ma averli davanti tutti insieme, con i numeri dell’anno, e sceglierli in modo coerente fra loro.
5. Ottobre, non dicembre
Una simulazione fatta a metà dicembre resta utile, ma lascia poco margine. A ottobre le condizioni sono diverse.
- I dati di 9 mesi sono abbastanza consolidati da sostenere una proiezione attendibile.
- Restano circa 10 settimane per agire.
- Le decisioni hanno il tempo di produrre effetti: un investimento va valutato, ordinato e messo in funzione; un prelievo va calibrato sulla cassa effettivamente disponibile.
La simulazione, inoltre, non si fa una volta sola. Si aggiorna a novembre e a dicembre, man mano che i dati effettivi sostituiscono le stime, e ogni aggiornamento rende la previsione su come chiuderai più precisa.
Chi si è organizzato a settembre ha già i dati pronti per farlo. Chi non l’ha fatto è ancora in tempo, ma il margine si riduce di settimana in settimana.
Il bilancio dirà comunque com’è andato il 2026. La differenza è se lo leggerai come una sorpresa o come la conferma di decisioni già prese.
👉 Vuoi sapere già adesso come chiuderai il 2026? Scrivimi a info@vivianaesposito.it



Scrivi un commento